
Bauzinsen 2026: Bis zu 0,44 Prozentpunkte Unterschied zwischen den Bundesländern
 von Thomas Kreil, Managing Director Privatkundengeschäft
Bauzins ist nicht gleich Bauzins: Das zeigt unsere Auswertung der Baufinanzierungen, die wir im Jahr 2026 vermittelt haben. Je nach Bundesland lag der durchschnittliche Nominalzins zwischen 3,78 Prozent in Bayern und 4,22 Prozent in Sachsen-Anhalt. Günstigere Banken in einzelnen Regionen sind dafür allerdings nicht der Grund.
Spanne von 3,78 bis 4,22 Prozent
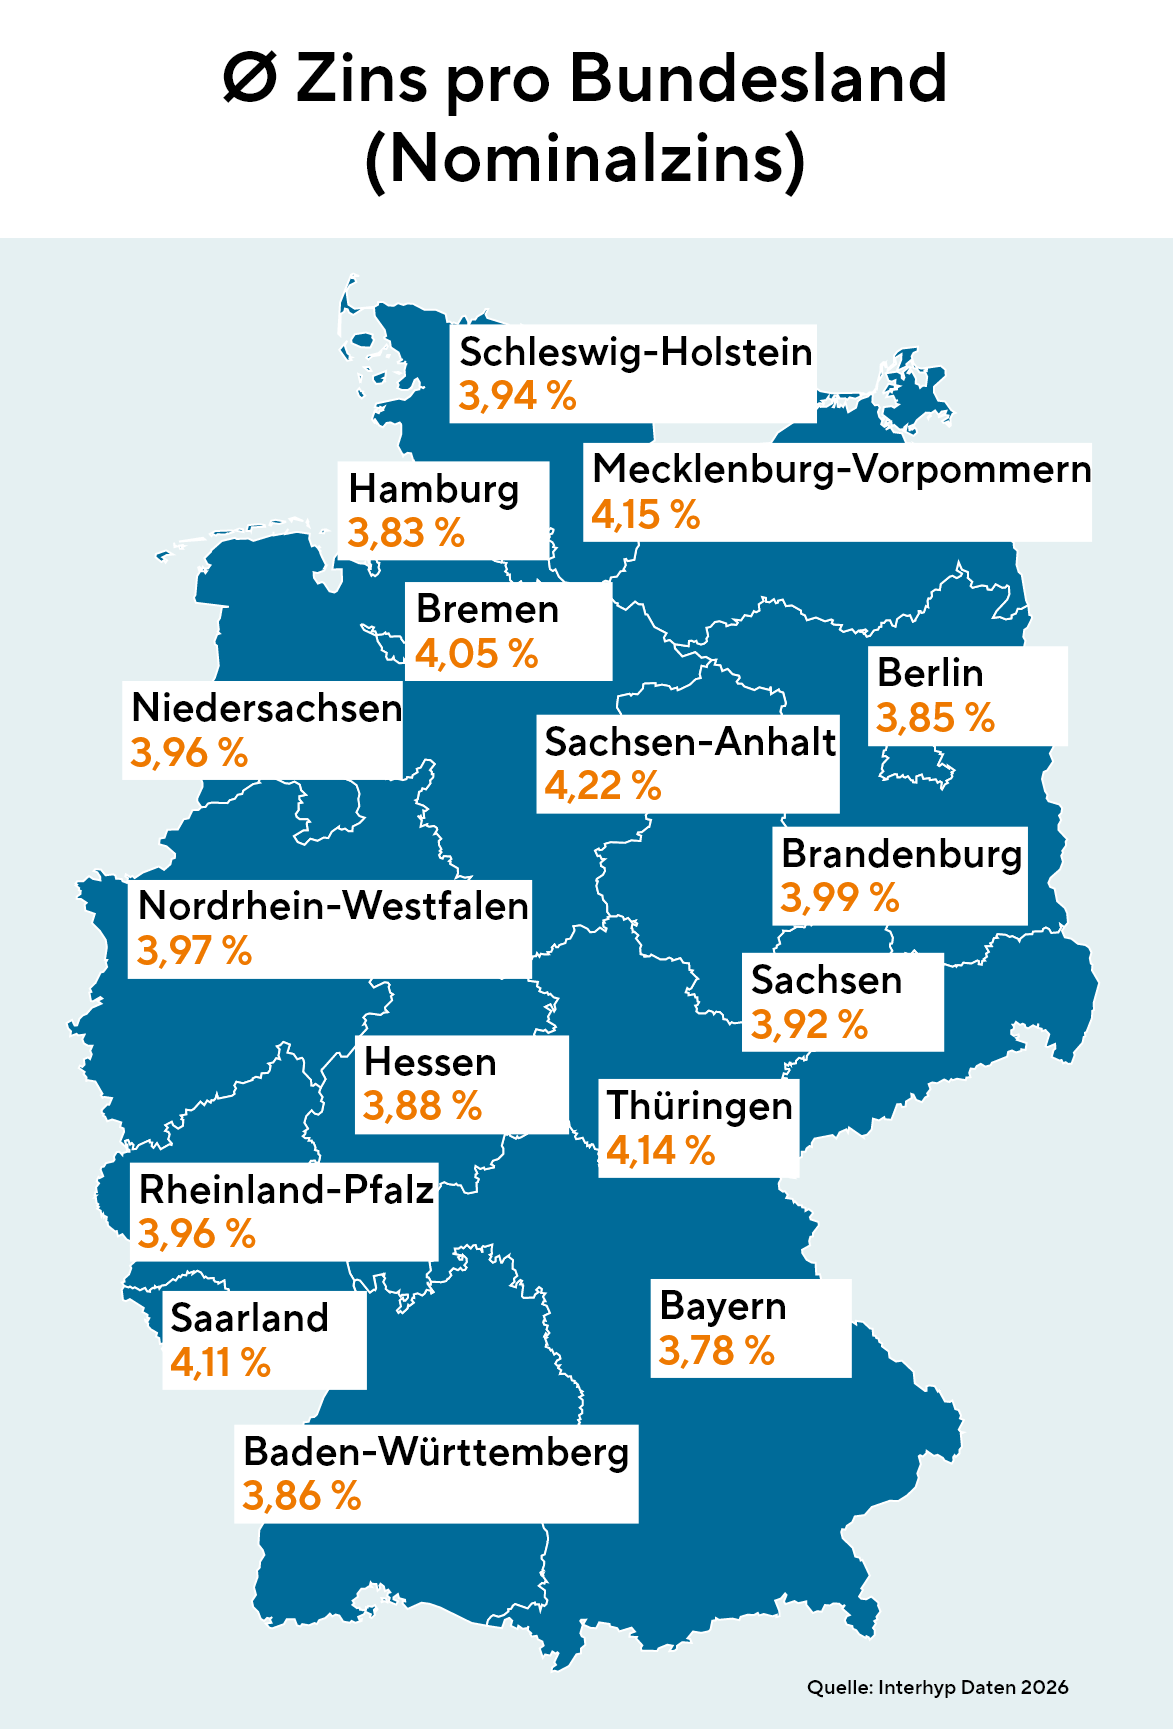
Zwischen dem niedrigsten und dem höchsten Durchschnittszins der 16 Bundesländer liegen 0,44 Prozentpunkte. Unter 3,90 Prozent blieben neben Bayern auch Hamburg, Berlin, Baden-Württemberg und Hessen. Über der Marke von 4 Prozent lagen fünf Länder: Bremen, das Saarland, Thüringen, Mecklenburg-Vorpommern und Sachsen-Anhalt. Die übrigen sechs Länder bewegten sich zwischen 3,92 und 3,99 Prozent.
- Bayern: 3,78 %
- Hamburg: 3,83 %
- Berlin: 3,85 %
- Baden-Württemberg: 3,86 %
- Hessen: 3,88 %
- Sachsen: 3,92 %
- Schleswig-Holstein: 3,94 %
- Niedersachsen: 3,96 %
- Rheinland-Pfalz: 3,96 %
- Nordrhein-Westfalen: 3,97 %
- Brandenburg: 3,99 %
- Bremen: 4,05 %
- Saarland: 4,11 %
- Thüringen: 4,14 %
- Mecklenburg-Vorpommern: 4,15 %
- Sachsen-Anhalt: 4,22 %
Finanzierungsmix statt Bankkonditionen
Die Werte bedeuten nicht, dass Banken etwa in Bayern grundsätzlich bessere Konditionen anbieten. Sie spiegeln vor allem wider, dass sich der Finanzierungsmix von Region zu Region unterscheidet: bei den finanzierten Immobilien, den Darlehenssummen, dem eingesetzten Eigenkapital und den finanziellen Voraussetzungen der Haushalte.
Hinzu kommt, dass Banken dasselbe Vorhaben nicht immer gleich bewerten. Lage und Zustand der Immobilie, die Bonität der Kreditnehmer, die gewählte Zinsbindung oder die Tilgung fließen je nach Institut unterschiedlich stark in die Konditionen ein. Was bei einer Bank sehr gut ins Raster passt, kann bei einer anderen zu deutlich schlechteren Konditionen führen.
Was das für Kaufinteressierte bedeutet
Für Käuferinnen und Käufer ergibt sich daraus vor allem eines: Ein einzelnes Angebot ist noch kein Marktüberblick. Gleichzeitig ist der niedrigste Zins nicht automatisch die beste Finanzierung. Und ein weniger attraktives Angebot bedeutet nicht, dass ein Vorhaben grundsätzlich nicht finanzierbar ist.
Entscheidend ist das Gesamtpaket: eine langfristig tragbare Monatsrate, eine passende Zinsbindung, ausreichend Flexibilität bei der Tilgung und eine Restschuld, die auch zum Ende der Zinsbindung gut zu bewältigen ist.
Durchschnittszinsen liefern eine erste interessante Orientierung. Für Kaufinteressierte kommt es aber auf den Vergleich konkreter Angebote an. Denn nicht jede Bank passt gleich gut zu jeder Immobilie und jeder Finanzierungssituation. Genau dieser Unterschied kann bei einer Baufinanzierung viel ausmachen
, sagt Ingo Foitzik, Vertriebsvorstand der Interhyp AG.