

Interhyp-Wohntraumstudie 2026: Der Wohntraum bleibt – der Weg dorthin verändert sich

 von Thomas Kreil, Managing Director Privatkundengeschäft
Für die Interhyp-Wohntraumstudie 2026 haben wir 1.523 Menschen in Deutschland befragt – mit besonderem Blick auf die Gen Z.
Das Wichtigste zur Studie
- Der Wohntraum lebt – auch bei der Gen Z: 80 % der 23- bis 30-jährigen Mieterinnen und Mieter möchten eine Immobilie kaufen. 2021 waren es 73 % der damals 18- bis 25-Jährigen.
- Zwischen Wunsch und Machbarkeit liegt eine Lücke: Nur rund die Hälfte der jungen Mieter mit Kaufwunsch hält den Kauf für sicher oder eher möglich.
- Die Gen Z bleibt dran: Klappt der Kauf nicht sofort, würden 41 % länger oder mehr sparen und 33 % ihn verschieben. Nur 5 % stellen sich auf dauerhaftes Mieten ein.
- Familie verändert die Ausgangslage: Wer familiäre Unterstützung erwartet, hält Eigentum doppelt so häufig für machbar (67 % gegenüber 32 %). Eine Voraussetzung ist sie aber nicht.
- Junge Eigentümer haben länger gespart: im Schnitt rund acht Jahre.
Was ist für Sie machbar?

Zwischen dem Gefühl „Ich kann mir das nicht leisten“ und einer durchgerechneten Finanzierung liegt oft ein Unterschied. Finden Sie heraus, was für Sie machbar ist.
Der Wohntraum der Deutschen lebt
Krisen, steigende Preise, Unsicherheit am Markt – am Wohntraum der Menschen in Deutschland ändert das wenig. Ein schönes Zuhause gehört weiterhin zu den wichtigsten Dingen im Leben – nur Gesundheit wird noch häufiger genannt.


Eigentum bleibt attraktiv
Auch der Wunsch nach den eigenen vier Wänden ist ungebrochen: 68 Prozent der Mieterinnen und Mieter wünschen sich, einmal im Eigentum zu leben. Für rund die Hälfte der Befragten ist die eigene Immobilie sogar ein Lebensziel oder ein großer persönlicher Traum. Und wer den Schritt bereits gegangen ist, bereut ihn selten: 97 Prozent der Eigentümerinnen und Eigentümer sind mit ihrer Entscheidung sehr oder eher zufrieden. Auch beim Traumobjekt bleibt vieles beim Alten: Das freistehende Einfamilienhaus ist mit 53 Prozent klarer Favorit.
Die Gen Z fünf Jahre später: Der Kaufwunsch ist gestiegen
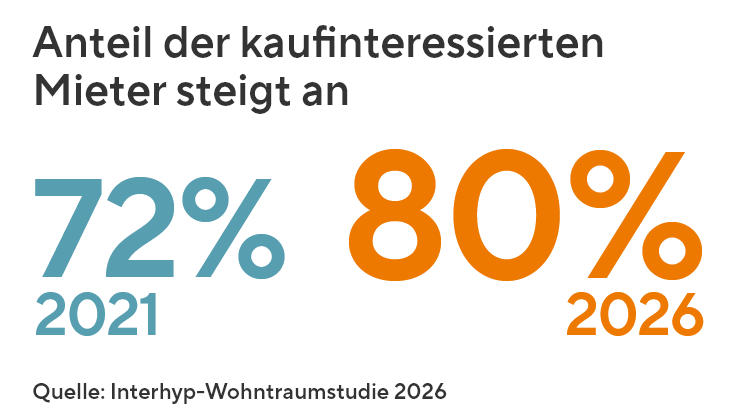
Bereits 2021 stand die Gen Z im Fokus der Wohntraumstudie. Fünf Jahre später haben wir erneut hingeschaut und die damals 18- bis 25-Jährigen mit den heute 23- bis 30-Jährigen verglichen. Das Ergebnis: Der Wohntraum hat den Realitätscheck bestanden.
Unter den jungen Menschen, die zur Miete wohnen, ist das Kaufinteresse sogar gestiegen: Heute zählen 80 Prozent der 23- bis 30-jährigen Mieterinnen und Mieter zu den Kaufinteressierten, 2021 waren es 73 Prozent der damals 18- bis 25-Jährigen. Rund die Hälfte der 23- bis 30-Jährigen sagt zudem, ihr Wunsch nach Eigentum sei in den vergangenen Jahren stärker geworden – nur bei 15 Prozent hat er sich abgeschwächt.
Wofür Eigentum für die Gen Z steht
Ein schönes Zuhause ist 93 Prozent der 23- bis 30-Jährigen wichtig – fast so wichtig wie ein sicherer Job. Eigentum steht dabei vor allem für Sicherheit: Für 85 Prozent der jungen Generation bedeutet es Halt in einer unbeständigen Welt. Ebenso viele sehen darin die wertbeständigste Kapitalanlage.
Zwischen Wunsch und Machbarkeit: Wo die Hürden liegen
Der Wunsch ist da – doch nur rund die Hälfte der 23- bis 30-jährigen Mieterinnen und Mieter mit Kaufwunsch hält den Erwerb von Wohneigentum für sicher oder eher möglich. Die Gründe liegen auf der Hand:
- Ausbildung oder Berufseinstieg: Viele stehen noch am Anfang ihres Erwerbslebens.
- Steigende Lebenshaltungskosten: Alltagsausgaben beanspruchen einen größeren Teil des verfügbaren Einkommens.
- Hohe Mieten: Gestiegene Wohnkosten erschweren es, Rücklagen aufzubauen.
Eigenkapital und Zinsen: Die Ausgangslage in Zahlen
Wie groß die Herausforderung beim Eigenkapital ist, zeigt ein Blick in unsere Finanzierungspraxis: Junge Käuferinnen und Käufer zwischen 18 und 30 Jahren bringen im Schnitt rund 95.000 Euro Eigenkapital in ihre Finanzierung ein.
Hinzu kommt das Zinsniveau: Nach der Niedrigzinsphase bis 2021 sind die Bauzinsen deutlich gestiegen und liegen für zehnjährige Zinsbindungen aktuell wieder über vier Prozent. Historisch ist das allerdings kein Ausnahmewert: Anfang der 2000er-Jahre waren fünf bis sechs Prozent üblich.
Eigenkapital ist mehr als das Sparkonto

Zum Eigenkapital zählen neben Erspartem zum Beispiel auch Bausparguthaben, Wertpapiere, ein bereits vorhandenes Grundstück oder Unterstützung aus der Familie. Wichtig: Die Kaufnebenkosten für Grunderwerbsteuer, Notar und gegebenenfalls Makler sollten Sie möglichst aus eigenen Mitteln tragen können.
Mehr zum EigenkapitalWas den Unterschied macht: Unterstützung aus der Familie
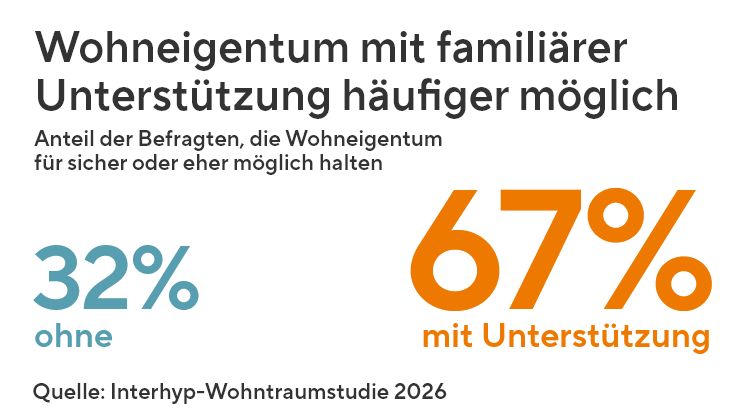
Warum erscheint der Immobilienkauf für die einen erreichbar und für die anderen nicht? Ein Faktor hängt eng mit dieser Einschätzung zusammen: die Familie. 66 Prozent der kaufinteressierten 23- bis 30-jährigen Mieterinnen und Mieter rechnen mit familiärer Unterstützung beim Immobilienkauf. Gemeint ist nicht nur ein Erbe, sondern zum Beispiel auch eine Schenkung, ein privates Darlehen oder eine Bürgschaft.
Wer Unterstützung aus der Familie erwarten kann, hält den eigenen Immobilienkauf doppelt so häufig für machbar: 67 Prozent gegenüber 32 Prozent ohne erwartete Unterstützung. Eine Voraussetzung ist sie aber nicht: Rund ein Drittel der jungen Eigentümerinnen und Eigentümer hat den Kauf ohne familiäre Hilfe geschafft.
Mit Unterstützung der Eltern finanzieren

Jede Form der Unterstützung hat eigene rechtliche und steuerliche Folgen – für Sie und Ihre Familie. Halten Sie Absprachen daher von Anfang an klar und schriftlich fest.
Immobilie mit Eltern finanzierenDer Weg ins Eigenheim wird pragmatischer
Was tun, wenn der Kauf zunächst nicht klappt? Für die Gen Z ist die Antwort klar: nicht aufgeben, sondern umplanen – beim Zeitplan wie beim Wunschobjekt.
Länger sparen, später kaufen
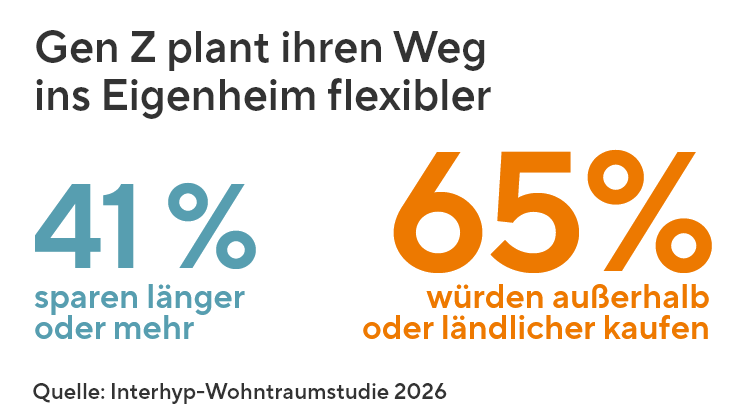
41 Prozent der jungen Mieterinnen und Mieter mit Kaufwunsch würden länger oder mehr sparen, 33 Prozent den Kauf verschieben. Nur 5 Prozent stellen sich bewusst auf ein Leben zur Miete ein.
Wie viel Ausdauer es braucht, zeigen junge Eigentümerinnen und Eigentümer: Sie haben rückblickend im Schnitt rund acht Jahre gespart, Mieterinnen und Mieter mit Kaufwunsch, die bereits sparen, bislang 4,7 Jahre. 31 Prozent der Eigentümer legten regelmäßig eine feste Rate zurück, bei den Mietern sind es 19 Prozent. Wer wenig oder gar nicht spart, nennt vor allem ein geringes Einkommen und hohe Lebenshaltungskosten als Gründe. Wie viel realistisch möglich ist, zeigt ein Überblick über Einnahmen und Ausgaben.
Flexibel beim Wunschobjekt
65 Prozent könnten sich vorstellen, außerhalb oder ländlicher zu kaufen. 41 Prozent würden weniger Wohnfläche akzeptieren, 40 Prozent einen anderen Immobilientyp wählen. Gerade der Blick über die Stadtgrenze hinaus kann sich lohnen.

Wunschimmobilie finden – auch abseits der ersten Wahl
Wer beim Ort, bei der Größe oder beim Immobilientyp flexibel ist, hat mehr Auswahl. Mit einem plattformübergreifenden Suchauftrag behalten Sie auch Angebote im Umland im Blick.
Machbarkeit beginnt mit einem realistischen Plan
Wer die eigenen Möglichkeiten kennt, kann gezielter suchen – und erkennt früh, an welchen Stellschrauben sich drehen lässt. Vier Fragen helfen beim Einstieg:
- Welche Rate kann ich langfristig tragen? Entscheidend ist nicht, was heute gerade so passt, sondern welche monatliche Rate auch bei Veränderungen im Leben – etwa Familienzuwachs oder Teilzeit – tragbar bleibt.
- Wie viel Eigenkapital kann – und will – ich einsetzen? Mehr Eigenkapital senkt in der Regel Darlehenssumme und Zinskosten – alles Ersparte muss aber nicht in die Immobilie fließen.
- Welche Reserve soll bleiben? Für Reparaturen oder unerwartete Ausgaben sollte nach dem Kauf ein finanzielles Polster übrig bleiben.
- Welcher Kaufpreis ergibt sich daraus? Aus Rate, Eigenkapital und Reserve lässt sich ableiten, in welcher Preisklasse Sie suchen können.
Was die Politik tun kann: bessere Startbedingungen für junge Kaufinteressierte
Eine gute Finanzierungsplanung kann viel bewirken – strukturelle Einstiegshürden beseitigt sie aber nicht. Bestehende Förderprogramme helfen, greifen aus unserer Sicht aber noch zu kurz. Zwei Ansätze würden den Einstieg spürbar erleichtern:
- Entlastung bei der Grunderwerbsteuer: Kaufnebenkosten müssen in der Regel aus eigenen Mitteln getragen werden. Eine Senkung oder Freibeträge für Ersterwerberinnen und Ersterwerber würden hier direkt helfen.
- Staatliche Nachrangdarlehen und Bürgschaften: Sie können Haushalten mit stabilem Einkommen, aber wenig Eigenkapital den Einstieg erleichtern – etwa, wenn keine Unterstützung aus der Familie möglich ist.
Fördermittel nutzen

Programme von Bund, Ländern und Kommunen können Ihre Finanzierung schon heute entlasten – vor allem für Familien und beim energieeffizienten Bauen oder Sanieren.
Fördermittel im ÜberblickFazit: Der Wohntraum bleibt – der Weg dorthin wird pragmatischer
Ein schönes Zuhause bleibt zentral – der Wunsch nach Eigentum ist auch bei der Gen Z ungebrochen.
Sie ist bereit zu warten, länger zu sparen und ihre Vorstellungen anzupassen.
Familiäre Unterstützung verändert die Ausgangslage deutlich, ist aber keine Voraussetzung.
Entscheidend ist, realistisch zu wissen, was mit den eigenen Mitteln machbar ist.
Ein schönes Zuhause bleibt für die Menschen in Deutschland einer der wichtigsten Bereiche ihres Lebens. Auch die Gen Z verabschiedet sich nicht vom Eigentum. Aber sie schaut realistischer auf den Weg dorthin. Gleichzeitig sehen wir: Nicht alle starten unter denselben Voraussetzungen. Familiäre Unterstützung kann die Ausgangslage deutlich verändern, sie ist aber keine Voraussetzung für Wohneigentum. Deshalb ist es umso wichtiger, früh zu wissen, was mit den eigenen Mitteln tatsächlich machbar ist. Und gleichzeitig brauchen wir politische Rahmenbedingungen, die gerade jungen Menschen den Einstieg ins Eigentum nicht unnötig erschweren.
Zur Interhyp-Wohntraumstudie 2026: Studiendesign
Seit 2011 untersucht Interhyp mit der Wohntraumstudie regelmäßig, was sich die Menschen in Deutschland beim Wohnen wünschen und wie sie ihre Chancen auf Wohneigentum einschätzen. Die Ausgabe 2026 legt einen besonderen Schwerpunkt auf die Gen Z – fünf Jahre nach dem ersten Gen-Z-Schwerpunkt im Jahr 2021.
- Methode: quantitative Online-Befragung durch das rheingold Institut
- Stichprobe: 1.523 Menschen in Deutschland im Alter von 18 bis 70 Jahren, darunter 407 Personen zwischen 23 und 30 Jahren sowie 173 zwischen 18 und 22 Jahren
- Befragungszeitraum: 18. August bis 1. September 2026
- Repräsentativität: Verteilung u. a. nach Bundesland, Geschlecht, Alter sowie Miet- und Eigentumsverhältnis. Junge Menschen wurden gezielt stärker berücksichtigt (Gen-Z-Boost). Für Aussagen zur Gesamtbevölkerung wurde das durch eine Gewichtung auf Basis des aktuellen Zensus ausgeglichen.
- Vergleich mit 2021: Kohortenvergleich, keine Wiederholungsbefragung derselben Personen
Die Angabe zum durchschnittlich eingebrachten Eigenkapital basiert auf Interhyp-Finanzierungsdaten 2026.
Weitere Informationen erhalten Sie bei unserem Presse-TeamZur Pressemitteilung