

Bauzinsen aktuell: Zinsentwicklung bei Immobiliendarlehen
Bauzinsen sinken leicht
Zum persönlichen Zinsangebot
Wie haben sich die Bauzinsen entwickelt?
Der Interhyp-Zinschart zeigt die Entwicklung der Bauzinsen auf.
Zinstabelle: Effektiver Jahreszins
Sollzinsbindung | Beleihungsauslauf unter 70 % | Beleihungsauslauf bei 80 % | Beleihungsauslauf über 90 % |
|---|---|---|---|
5 Jahre | 4,13 % | 4,21 % | 4,47 % |
10 Jahre | 4,08 % | 4,17 % | 4,41 % |
15 Jahre | 4,28 % | 4,39 % | 4,63 % |
20 Jahre | 4,34 % | 4,46 % | 4,62 % |
Die Zinssätze basieren auf den Konditionsangeboten der Interhyp AG vom 02.11.2026 bis 08.11.2026. Keine Haftung für die Darstellung. Die aktuellen Zinssätze für Ihre individuelle Baufinanzierung erfahren Sie in der Beratung.
Wie hoch sind die Bauzinsen aktuell? Das Wichtigste in Kürze

- Bauzinsen aktuell (Stand: 12.11.2026): Die Bauzinsen für 10-jährige Darlehen liegen aktuell bei 4,3 %.
- Kurzfristige Entwicklung (ein bis zwei Monate): mit gleichbleibenden Bauzinsen rechnen 80 % der Experten des Interhyp-Bankenpanels, nur 20 % erwarten steigende Konditionen.
- Mittelfristiger Trend: Hier sind die Einschätzungen geteilt. 60 % der befragten Institute erwarten fallende Bauzinsen, 40 % gehen von einem weiteren Anstieg aus.
- Marktlage: Die weiterhin unsichere Lage rund um den Iran-Konflikt sowie die gestiegene Nachfrage bei Bundesanleihen beeinflussen die Entwicklung der Bauzinsen.
- Wie klappt aktuell der Immobilienkauf Ein Zinsvergleich, Förderprogramme und mehr Eigenkapital helfen Ihnen, Ihr Immobilienvorhaben zu verwirklichen.
- Was bedeutet das für Ihren Anschlusszins? Befassen Sie sich frühzeitig mit der Anschlussfinanzierung, dann können Sie bei eventuellen Zinsanstiegen besser reagieren.
Erfahren Sie in unserer aktuellen Einschätzung, wie sich die Bauzinsen in den nächsten Monaten entwickeln könnten.
Zur Interhyp-ZinsprognoseWas können Kaufinteressierte jetzt tun?
Nicht zu lange warten und den Kaufpreis verhandeln
Die vergangenen Monate haben gezeigt, wie schnell sich die Lage am Zinsmarkt verschlechtern kann. Kaufinteressierte sollten deshalb nicht auf weiter fallende Zinsen hoffen, sondern den aktuellen Verhandlungsspielraum bei den Immobilienpreisen nutzen. Diese haben bereits den dritten Monat in Folge nachgegeben. Gerade für Bestandsimmobilien lohnt es sich deshalb, Preisverhandlungen zu führen, um von diesem Trend zu profitieren.
Werden die Bauzinsen ab jetzt wieder sinken? Zinseinschätzung unserer Experten
Die Entwicklung der Bauzinsen hängt von wirtschaftlichen, geopolitischen und geldpolitischen Faktoren ab. Das von Interhyp monatlich befragte Expertenpanel ordnet diese ein.
Nach den jüngsten Höchstständen entlastet der leichte Rückgang Kaufinteressierte etwas bei der Finanzierung. Einen deutlichen Rückgang erwarte ich kurzfristig aber nicht. Dafür ist das Umfeld an den Kapitalmärkten angesichts geopolitischer Risiken und Unsicherheiten zu schwankungsanfällig. Wir haben in den vergangenen Monaten gesehen, wie schnell sich die Lage am Zinsmarkt verschlechtern kann. Wer das richtige Objekt mit der passenden Finanzierung gefunden hat, sollte abschließen und den Kauf nicht wegen ein paar Basispunkten hinauszögern.

Eine mögliche neue Eskalation im Nahen Osten nach den US-Zwischenwahlen könnte die langfristigen Zinsen weiter nach oben treiben. Weniger aggressive Notenbanken sprechen dagegen eher für sinkende Zinsen. Kurzfristig dürften sich beide Effekte die Waage halten, längerfristig spricht aber viel dafür, dass die Kapitalmarktzinsen unter dem heutigen Niveau liegen.
Carsten Brzeski(öffnet in neuem Fenster), Chefvolkswirt ING, Zitat vom 12.11.2026
Bauzinsen aktuell: Vergleich von 500 Darlehensgebern
Mit nur wenigen Angaben erhalten Sie Ihren persönlichen Topzins und erste Angebote für Ihren Immobilienkredit.
Wie entwickeln sich die Hypothekenzinsen in den kommenden Wochen? Das Interhyp-Bauzins-Trendbarometer
Experten-Panel: Stabilisierung auf aktuellem Niveau
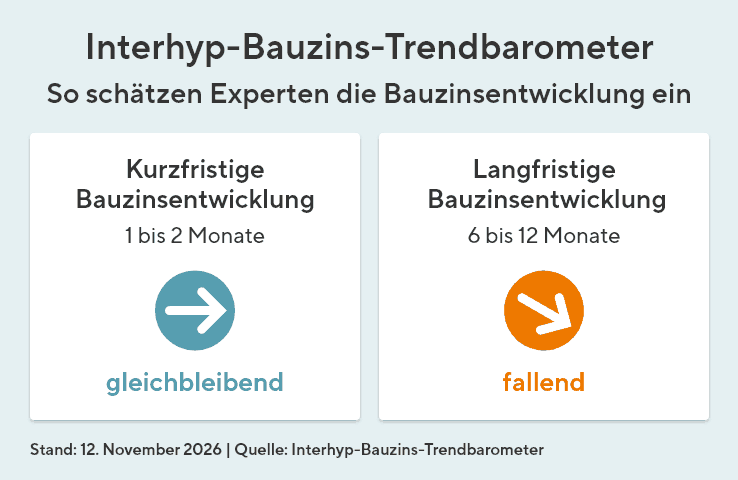
Die Bauzinsen für 10-jährige Darlehen liegen aktuell bei 4,3 %. Auch in den kommenden Wochen dürften sich die Zinsen auf diesem Niveau bewegen. Ein Großteil der im Interhyp-Bankenpanel befragten Institute rechnet kurzfristig mit einer entsprechenden Stabilisierung und einer Seitwärtsbewegung. (Stand: 12.11.2026)
Das aktuelle Interhyp-Bankenpanel sieht für die kommenden ein bis zwei Monate einen klaren Entwicklungstrend: 80 % der Experten rechnen mit gleichbleibenden Bauzinsen, nur 20 % erwarten steigende Konditionen.
Uneinheitlicher zeigt sich dagegen der Blick auf die längerfristige Entwicklung. Hier gehen 60 % der befragten Institute von fallenden Bauzinsen aus, 40 % rechnen mit einem weiteren Anstieg der Bauzinsen.
Mehrere Faktoren beeinflussen das Zinsniveau
Die anhaltend hohe Inflation, steigende Energiepreise, Unsicherheit beim Iran-Konflikt und hohe Haushaltsdefizite in vielen Staaten Europas sind weiterhin maßgebliche Einflussfaktoren bei der Entwicklung der Bauzinsen.
Sparkasse Hannover

Kurzfristig: Gleichbleibend
Langfristig: Fallend
Steigende Öl- und Gaspreise halten den Druck auf die Inflation hoch und könnten weitere Leitzinsanhebungen der EZB zur Folge haben. Gleichzeitig steigt die Belastung der Konjunktur durch straffere Finanzierungsbedingungen und höhere Energiepreise. Bis Jahresende rechnen wir mit einer Seitwärtsentwicklung der Kreditzinsen.
Commerzbank

Kurzfristig: Gleichbleibend
Langfristig: Steigend
Wir erwarten wegen der anhaltend hohen Inflation im Euroraum, dass die EZB die Zinsen im Dezember ein weiteres Mal anheben und 2027 unverändert lassen wird. Bei den Anleiherenditen im Euroraum und damit den Baufi-Zinsen dominieren die Aufwärtsrisiken. Denn in vielen Staaten sind die Haushaltsdefizite viel zu hoch, ohne Aussicht auf notwendige Haushaltskorrekturen.
Deutsche Bank

Kurzfristig: Steigend
Langfristig: Steigend
Zuletzt hat die Volatilität an den Märkten für langlaufende Staatsanleihen auf ungewöhnlich hohe Niveaus angestiegen. Nachdem auch die Renditen US-amerikanischer und deutscher Staatsanleihen zunächst auf Multi-Jahreshöchststände gestiegen sind, gaben sie zuletzt deutlich nach. Hatte der Renditeanstieg zunächst die anhaltenden Sorgen vieler Investoren über die weiterhin stark ansteigenden Staatsschulden reflektiert, so reüssierten zuletzt die US-amerikanischen Treasuries und die deutschen Bundesanleihen als „sichere Häfen“. Sollten sich die Diskussionen rund um die französischen Staatsschulden in den kommenden Wochen beruhigen, könnte die Nachfrage nach „sicheren Häfen“ wieder abnehmen und die Renditen der Bundesanleihen wieder ansteigen. Ein weiteres Risiko stellen die weiter ansteigenden Preise für Erdöl und Erdgas dar, welche mittelfristig die Inflation aufgrund von Zweitrundeneffekten weiter erhöhen könnten. Die Geldpolitik der Notenbanken dürfte eventuell zunächst etwas in den Hintergrund rücken, bevor die EZB im Dezember noch einmal darüber diskutieren könnte. Im Großen und Ganzen dürfte eher ein leichter Aufwärtsdruck auf die langlaufenden Renditen bis Ende November zu erwarten sein, und somit auch eher leicht bis moderat steigende Hypothekenzinsen.
Allianz

Kurzfristig: Gleichbleibend
Langfristig: Fallend
Die Bauzinsen befinden sich in einem klaren Aufwärtstrend. Die Rendite zehnjähriger Bundesanleihen hat ein 17-Jahreshoch erreicht – getrieben von steigenden Ölpreisen und geopolitischen Risiken, die die Inflationserwartungen anheizen. Die EZB hat dem mit einer Leitzinserhöhung Mitte September Rechnung getragen statt, wie zuvor erwartet, zu lockern. Da die deutsche Inflation mit 2,8 Prozent über dem Zielwert liegt und der nächste EZB-Entscheid erst einen Tag vor unserem Stichtag fällt, ist bis Ende Oktober keine Entspannung in Sicht.
Wie beeinflussen Pfandbriefe die Bauzinsen?
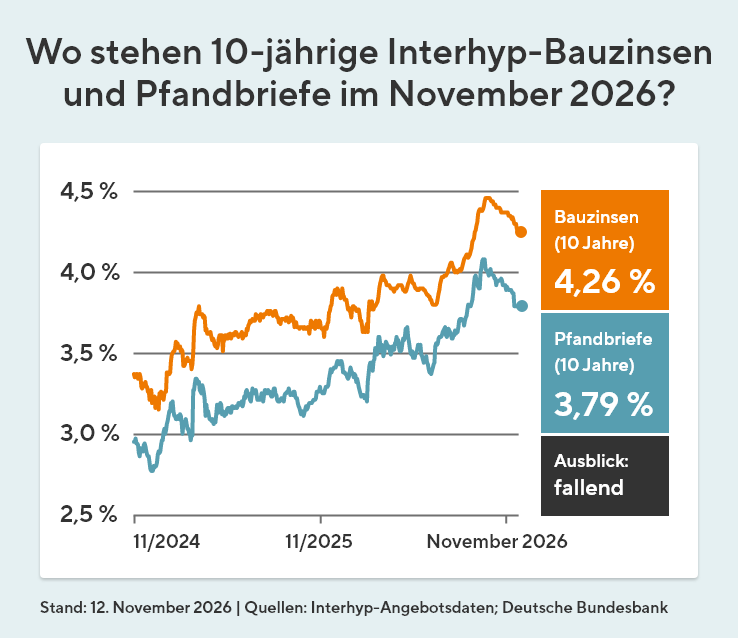
Bauzinsen orientieren sich an den Renditen von Pfandbriefen. Steigen die Renditen, steigen in der Regel auch die Bauzinsen und umgekehrt. Gemeint sind Hypothekenpfandbriefe: Anleihen, die durch Immobiliendarlehen besichert sind. Am 15. Oktober 2026 lagen die Interhyp-Bauzinsen für Darlehen mit zehnjähriger Sollzinsbindung bei 4,42 %. Die Rendite zehnjähriger Pfandbriefe betrug 3,96 %. (Quellen: Interhyp AG, Deutsche Bundesbank)
Wie sich die Bauzinsen voraussichtlich entwickeln, erfahren Sie in der Interhyp-Zinsprognose.
Warum Bauzinsen nicht primär am EZB-Leitzins hängen
Die Europäische Zentralbank (EZB) hat am 10.09.2026 die Leitzinsen wie vom Markt erwartet angehoben.
Da Bauzinsen zu den langfristigen Zinsen zählen, werden sie von der EZB nicht unmittelbar beeinflusst. Vielmehr orientieren sich Bauzinsen an den Renditen der 10-jährigen Bundesanleihe und Pfandbriefe. Der Grund: Finanzierungspartner müssen ihre Vergabe von Immobiliendarlehen gegenfinanzieren – dies geschieht meist über Pfandbriefe. Steigen oder sinken nun die Renditen für 10-jährige Staatsanleihen, beeinflusst dies die Zinsen für Pfandbriefe und gleichermaßen die Bauzinsen.
Die Renditen von Pfandbriefen und zehnjährigen Staatsanleihen sind demnach wichtige Kennziffern, um die Entwicklung der langfristigen Bauzinsen einzuschätzen. Der Leitzins der EZB hingegen gibt Hinweise auf die kurzfristige Zinsentwicklung: Er zeigt an, zu welchen Konditionen Banken aktuell am Markt Geld handeln können und gibt Impulse für die Inflations- und Wirtschaftsentwicklung.
Aktuelle Kreditzinsen im Interhyp-Zinsbericht
Aktuelle Zinsen für einen Kredit erhalten Sie im monatlichen Zinsbericht. Interhyp gibt darin eine Einschätzung zu den Hypothekenzinsen aktuell und eine Prognose zur kommenden Zinsentwicklung.
Wie erhalten Sie günstige Zinsen für Ihren Immobilienkredit?

Wenn Sie Geld anlegen, werden die Konditionen klar angezeigt, sei es beim Tagesgeld oder Festgeld. Das gilt auch für ein Girokonto. Oft bieten Ihnen Banken gute Zinsen an. Wenn Sie eine Immobilie finanzieren, ist das anders. Denn viele Faktoren beeinflussen die Hypothekenzinsen aktuell. Das wäre zum einen der aktuelle Marktzins, zum anderen fließen aber auch weitere Punkte in die Berechnung ein:
- Beruf: Banken mögen es, wenn Darlehensnehmerinnen und -nehmer beruflich gut abgesichert sind, da sie dann ein geringeres Risiko bei der Rückzahlung darstellen. Daher erhalten Beamte und Beamtinnen oft Top-Konditionen für Immobilienzinsen. Selbstständige oder Rentner und Rentnerinnen müssen hingegen mit einem höheren Zinssatz rechnen.
- Bonität: Wie sicher kann jemand sein Darlehen zurückzahlen? Banken prüfen Ihre Einkommenssituation genau. Mit Ihrer Einwilligung holt die Bank auch eine SCHUFA-Auskunft ein, um Ihr Zahlungsverhalten einzuschätzen. Je besser Ihre Bonität eingeschätzt wird, desto eher erhalten Sie Zinsen zu Top-Konditionen.
- Wohnort: Viele Banken arbeiten regional begrenzt. Deshalb müssen Sie die Postleitzahl angeben. Zusätzlich prüfen die Banken, wie es um Angebot und Nachfrage in der jeweiligen Region steht. Sie kennen das: Manche Regionen und Lagen sind beliebter als andere. Je gefragter eine Immobilie ist, desto schneller findet sie einen Käufer oder eine Käuferin. Und desto besser sind die Zinsen. Schließlich sinkt bei gefragten Immobilien das Risiko für die Banken, dass sie ihr Geld nicht zurückerhalten.
- Höhe des Darlehens: Viele Banken vergeben Immobilienzinsen zu Top-Konditionen nur für bestimmte Mindest- oder Höchstsummen. In diesem Korridor sind sehr gute Zinssätze zu erwarten, für niedrigere oder höhere Darlehenssummen steigt der Zinssatz.
- Eigenkapital: Als Faustregel gilt: Je weniger Sie das Darlehen benötigen, desto eher erhalten Sie gute Darlehenszinsen. Denn je mehr Geld Sie haben, desto geringer ist das Risiko der Bank. Daher hält viel Eigenkapital den Zinssatz niedrig.
- Sollzinsbindung: Keine Bank kann voraussehen, wie sich die Zinsen in Zukunft entwickeln. Eine lange Laufzeit der Zinsbindung kostet daher einen Zinsaufschlag. In Niedrigzinsphasen empfiehlt es sich trotz Aufschlag: Sichern Sie sich die aktuell günstigen Zinssätze für möglichst viele Jahre.
- Tilgungshöhe: Wenn Sie bereits am Anfang viel zurückzahlen, zahlen Sie das Darlehen insgesamt schneller zurück. Das verringert das Risiko der Bank und wird mit besseren Zinsen belohnt. Entscheiden Sie sich für ein Volltilger-Darlehen? Dann erhalten Sie meist einen Abschlag auf den Zinssatz. Auch auf diesem Weg können Sie sich Darlehenszinsen aktuell zu besseren Konditionen sichern. Bitte vergleichen Sie die verschiedenen Darlehensarten sehr sorgfältig.
- Sondervereinbarungen: Um Ihre Immobilie bestmöglich zu finanzieren, können einige zusätzliche Vereinbarungen helfen, etwa:
Nicht jeder Darlehensgeber bietet diese Möglichkeiten, und auch die Konditionen für den aktuellen Bauzins können stark schwanken. Nur wenn Sie wirklich viele Angebote vergleichen, erhalten Sie ein individuell zugeschnittenes Darlehen mit Hypothekenzinsen zu Top-Konditionen. - Marge der Bank: Jede Bank erhebt einen Aufschlag auf den Marktzinssatz. Damit decken sie ihre Kosten und erwirtschaften ihren Gewinn. Auch daher gilt es, möglichst viele Angebote von Banken zu vergleichen.
In der Regel berücksichtigt jede Bank diese Faktoren, um den aktuellen Zinssatz für ein Angebot zu bestimmen. Doch nicht jede Bank bewertet Ihre individuelle Situation gleich. Ihr Nachbar oder Ihre Nachbarin erhält gute Zinsen von Bank A? Dann muss das für Sie nicht gelten und vielleicht bietet für Sie Bank B den besseren Zinssatz. Daher ist der Vergleich so wichtig.
Immobilienzinsen: Nicht der Markt allein bestimmt den Zinssatz
Wir benötigen Ihre Zustimmung, um den YouTube Video-Service zu laden!
Wir verwenden einen Service eines Drittanbieters, um Videoinhalte einzubetten. Dieser Service kann Daten zu Ihren Aktivitäten sammeln. Bitte lesen Sie die Details durch und stimmen Sie der Nutzung des Service zu, um dieses Video anzusehen.
Powered by Usercentrics Consent Management Platform
Welcher Zinssatz von Banken für einen Immobilienkredit angeboten wird, hängt also von vielen weiteren Faktoren ab. Einige davon können Sie selbst beeinflussen, andere dagegen nicht. Über den Zinssatz zahlen Sie auch für die Aufwendungen der Bank. Schließlich kosten die Beratung, die Prüfung Ihrer Bonität und weitere Arbeiten der Bank Geld.
Ein wenig Gewinn muss die Bank über die Zinsen ebenfalls generieren können. Doch auch das macht nur einen kleinen Teil des Zinssatzes aus, der Ihnen für Ihre Immobilienfinanzierung angeboten wird.
Grundlagen

Für die Bank ist der Leitzins der Europäischen Zentralbank von Bedeutung. Er beeinflusst unter anderem die Zinsen für eine Geldanlage wie Tagesgeld und Festgeld sowie kurzfristige Kredite und wird im Rahmen der Geldpolitik für den Euro-Raum festgelegt.
Ein weiterer wichtiger Leitzins zur Ermittlung von Zinsen ist der EURIBOR (Euro InterBank Offered Rate). Der EURIBOR liefert den Referenzzinssatz für Termingeldgeschäfte in Euro im Handel zwischen den europäischen Banken. Grob gesagt beschreibt der EURIBOR die Zinsen, die eine Bank einer anderen in Rechnung stellt, wenn sie ihr Geld leiht. Der EURIBOR wird von vielen Banken genutzt, um den Zinssatz für variable Immobiliendarlehen festzusetzen.
Ebenso orientieren sich die Bauzinsen stark an der Renditenentwicklung von Bundesanleihen und Pfandbriefen.
Wie werden die Darlehenszinsen berechnet?
Sie berechnen Darlehenszinsen relativ einfach. Sie benötigen dazu lediglich die gewünschte Kreditsumme, die Laufzeit des Darlehens sowie den Zinssatz, den die Bank veranschlagt. Auf dieser Grundlage können Sie die zu zahlenden Zinsen aktuell berechnen, ebenso wie die monatliche Kreditrate.
Bei einem Immobilienkredit kommt als Besonderheit hinzu: Die Höhe der zu zahlenden Darlehenszinsen nimmt im Laufe der Jahre ab. Dies geschieht durch die Tilgungsverrechnung, die meist monatlich stattfindet.
Sie bewirkt nämlich, dass Ihre Restschuld um die bereits geleistete Tilgung reduziert wird. Denn die aktuellen Zinsen werden bei einem Hypothekenkredit ausschließlich auf Grundlage der aktuellen Restschuld ermittelt. Somit wird die Zinssumme im Laufe der Zeit immer geringer. Auf der anderen Seite erhöht sich die Tilgung, wenn Sie sich für ein Annuitätendarlehen entschieden haben. Dort bleibt die monatliche Kreditrate nämlich immer gleich, sodass sich nur das Verhältnis von Tilgung und Zinsen verschiebt. Mit dem Finanzierungsrechner von Interhyp können Sie berechnen, wie sich Zinssatz und Tilgungshöhe auf Ihre Immobilienfinanzierung auswirken.
Möchten Sie den aktuellen Bauzins stets im Auge behalten?
Zins-Radar abonnierenBauzinsen kompakt erklärt
Sie möchten das Wichtigste rund um Bauzinsen auf einen Blick? In diesem Video fassen wir für Sie zusammen, worauf es beim Zins Ihrer Baufinanzierung ankommt, und erklären, was hinter Begriffen wie Soll- und Effektivzins steckt.
Wir benötigen Ihre Zustimmung, um den YouTube Video-Service zu laden!
Wir verwenden einen Service eines Drittanbieters, um Videoinhalte einzubetten. Dieser Service kann Daten zu Ihren Aktivitäten sammeln. Bitte lesen Sie die Details durch und stimmen Sie der Nutzung des Service zu, um dieses Video anzusehen.
Powered by Usercentrics Consent Management Platform
Bei uns erhalten Sie ein maßgeschneidertes Finanzierungsangebot zu besten Konditionen ganz unverbindlich und ohne Extrakosten. Die Expertinnen und Experten von Interhyp sind an keine Bank und kein bestimmtes Produkt gebunden. Sie handeln in Ihrem Interesse. Gemeinsam vergleichen Sie Angebote und Immobilienzinsen von über 500 Anbietern. So finden Sie bestimmt Ihren persönlichen Topzins und eine Immobilienfinanzierung, die zu Ihnen und Ihren Wünschen passt - und Ihnen den Traum von der eigenen Immobilie erfüllt.
Generell nutzt jede Bank diese Faktoren, um den Zinssatz für das Angebot zu bestimmen. Doch nicht jede Bank bewertet Ihre individuelle Situation gleich. Wenn Ihr Nachbar günstige Zinsen aktuell von Bank A erhält, kann für Sie Bank B zum selben Zeitpunkt den besseren Zinssatz im Angebot haben. Nutzen Sie deshalb unbedingt die Möglichkeit zu einem kostenlosen und unverbindlichen Vergleich. So finden Sie die Bank, die Ihnen für Ihre Wunschimmobilie die besten Hypothekenzinsen anbietet. Die Baufinanzierungsexpertinnen und -experten von Interhyp sind an keine Bank und kein bestimmtes Produkt gebunden. Sie nehmen gemeinsam mit Ihnen einen Vergleich der Angebote von mehr als 500 Anbietern zur Baufinanzierung vor. So finden Sie immer Ihren persönlichen Topzins und eine Immobilienfinanzierung, die zu Ihnen und Ihren Wünschen passt.
Wichtig

Auch wenn die Hypothekenzinsen beziehungsweise der Bauzins sich aktuell in einem noch stabilen Korridor befinden – schließen Sie nichts voreilig ab! Gehen Sie Ihr Immobiliendarlehen wohlüberlegt an. Und dazu gehört ein sorgfältiger Vergleich der Banken. Nutzen Sie den Zinsbericht von Interhyp, um auf dem Laufenden zu bleiben. Gut beraten sind Sie nur mit objektiven Expertinnen und Experten, die Sie über mögliche Darlehensvarianten aufklären und mit allen wichtigen Informationen versorgen.
Unverbindlich beraten lassenHäufig gestellte Fragen über Bauzinsen
Wie entwickeln sich die Bauzinsen 2026?
Wie entwickelt sich der Bauzins und wie hoch steigen die Bauzinsen im Jahr 2026? Zuletzt haben wir bei den Bauzinsen einen Anstieg auf knapp 4 % für zehnjährige Darlehen gesehen. Mittelfristig gehen wir von einer Seitwärtsbewegung auf diesem Niveau aus. Geopolitische Unsicherheiten und eine potentielle Neuverschuldung des Bundes können die Kapitalmarktzinsen beeinflussen und im weiteren Jahresverlauf zu einem Anstieg führen.
Unser Zins-Chart gibt Ihnen einen Überblick über vergangene Zinswerte und den tagesaktuellen Stand der Bauzinsen. Per E-Mail-Abo können Sie die Zinsentwicklung ganz einfach im Blick behalten und Zinsdellen sofort erkennen, um sie aktiv zu nutzen.
Wieso sind die Bauzinsen trotz EZB-Zinssenkung gleichbleibend oder sogar steigend?
Der EZB-Leitzins steht für das allgemeine Zinsniveau im Euroraum. Dieses wirkt sich auch auf die Entwicklung der Bauzinsen aus. Allerdings ist dieser Zusammenhang nicht unmittelbar, da die Bauzinsen zu den langfristigen Kapitalmarktzinsen zählen – schließlich sind Immobilienkredite in der Regel auf einen Zeitraum von zehn Jahren und mehr ausgelegt.
Die Entwicklung der Bauzinsen wird nicht direkt von den Leitzinsen beeinflusst. Die Bauzinsen orientieren sich vielmehr an der Entwicklung der Pfandbriefrenditen, die wiederum von der Rendite der 10-jährigen Bundesanleihe beeinflusst werden. Sinken oder steigen etwa die Renditen für Bundesanleihen mit zehn Jahren Laufzeit, hat diese Entwicklung auch Auswirkungen auf die Zinsen von Pfandbriefen, über die Banken häufig die von ihnen vergebenen Immobiliendarlehen gegenfinanzieren. Steigen etwa die Zinsen der deutschen Bundesanleihen, steigen auch die Zinsen für die Pfandbriefe – und damit auch die Bauzinsen. Die Banken verfolgen bei der Preisgestaltung also sehr genau die Zinsstrukturkurve der Pfandbriefe und lassen die Entwicklung in ihr Pricing einfließen. Die genaue Konditionsgestaltung liegt in der Verantwortung der Banken, hier spielen z.B. auch Faktoren wie interne Risikovorgaben eine Rolle.
EZB-Zinsentscheidungen sind demnach durchaus interessant für Immobilieninteressierte und meist geben sie auch die Zinsrichtung vor. Da die Bauzinsen aber von deutlich mehr Faktoren beeinflusst werden, folgen sie nicht immer der gleichen Kurve wie der Leitzins.
Was beeinflusst Bauzinsen?
Die allgemeine Entwicklung der Bauzinsen hängt von mehreren Faktoren der Wirtschafts- und Finanzmärkte ab. Dazu zählen:
- EZB Leitzins: Der Leitzins bezeichnet den Zinssatz, zu dem sich Banken und Finanzinstitute bei der Zentralbank Geld leihen. Unsere Zentralbank ist die EZB, die Europäische Zentralbank. Sie legt den Leitzins für Deutschland und alle weiteren Länder im Euroraum in den EZB-Zinssitzungen fest.
- Staatsanleihen und Pfandbriefe: Die 10-jährige Staatsanleihe gilt als Grundlage für den Pfandbriefzins. Da Darlehensgeber den Kredit für eine Baufinanzierung über Pfandbriefe refinanzieren, ist die Zinsentwicklung für Staatsanleihen und Pfandbriefe ein verlässlicher Indikator für die Entwicklung der Bauzinsen.
- Inflation: Die Inflations- oder auch Teuerungsrate spielt eine wichtige Rolle für die Entscheidungen von Investoren. Damit beeinflusst sie die Nachfrage nach Baufinanzierungen wesentlich, was sich auch auf die Zinsentwicklung auswirkt.
Den Zinssatz für Ihre Baufinanzierung beeinflussen zudem zahlreiche individuelle Faktoren wie beispielsweise: Eigenkapital, Beleihungsauslauf, Darlehenshöhe, Länge der Zinsbindung, Tilgungshöhe, Immobilienwert, Bonität, Sicherheiten und noch weitere. Welche Faktoren die Konditionen wie beeinflussen und an welchen Stellschrauben Sie drehen können, um die günstigsten Zinsen für Ihr individuelles Vorhaben zu bekommen, dazu beraten Sie unsere Expertinnen und Experten in einem persönlichen Beratungsgespräch.
Wie berechne ich Bauzinsen?
Einen ersten individuellen Zins berechnen Sie schnell und einfach mit unserem Baufinanzierungsrechner. Dazu genügen einige wenige Angaben zu Ihrer Traumimmobilie und finanziellen Situation wie zum Beispiel Eigenkapital und der Rechner ermittelt für Sie die Konditionen. Mit wenigen Klicks erhalten Sie Antworten auf Fragen zum derzeitigen Bauzins und eine wertvolle Unterstützung bei Ihrer Entscheidungsfindung in Sachen Baufinanzierung.
Bitte beachten Sie dabei, dass diese erste Berechnung keine umfassende Finanzierungsplanung ersetzt. Für die Erstellung eines Baufinanzierungsangebots, welches alle Angaben berücksichtigt und auf Ihre individuelle Lebenssituation perfekt abgestimmt ist, sind unsere Interhyp-Finanzierungsberaterinnen und -berater gerne für Sie da.
Ihre Frage war nicht dabei? Auf unserer Hilfeseite finden Sie weitere Antworten – oder schreiben Sie uns direkt über unser Kontaktformular.